


2025年的休闲零食行业并不好过,马上赢监测数据显示(统计区间2024年12月—2025年11月),休闲零食整体销售额同比下滑11.94%,而魔芋零食类目逆势增长17.45%,是三级类目中增速最高的一个。当"健康"从营销话术变成定价权,被重做的品类正一个接一个地出现。这一次,轮到了凉皮。
一、魔芋已经不是补充,而是替代
卫龙2025年财报是一个标志性事件:以魔芋爽为核心的蔬菜制品板块全年收入45.06亿元,同比增长33.7%,占总收入比重从2024年的53.8%跃升至62.4%;而作为起家品类的调味面制品(辣条)收入25.53亿元,同比下降4.3%。魔芋爽正式取代辣条,成为该公司第一大营收来源。
从更大的盘面看,中国报告大厅在《2026—2031年中国魔芋行业市场深度研究及发展前景投资可行性分析报告》中预计,2026年国内魔芋整体市场规模将达335.4亿元,同比增长11.8%。上游原料端的配套同样在跟上——2025年全国魔芋种植面积已达240万亩,我国占全球60%以上的魔芋种植面积和产量。
供需两侧的信号都很明确:需求侧已经完成了消费者教育,真正的卡点在供给侧——谁能把魔芋做成"好吃且稳定"的标品。
二、凉皮的难题不在调味,在"面体"
凉皮是一个特殊的存在。它有极高的群众基础、极强的地域认同,却长期停留在"现做现卖"的手工形态,因为它极难做成标品。
难的核心不是酱料,而是面体。小麦凉皮之所以筋道,靠的是面筋蛋白形成的网络结构;而魔芋精粉几乎不含蛋白质,天然缺乏成膜性与筋性,做出来的产品容易滑腻、易断、拌后出水。这也是市场上大量"魔芋凉皮"的通病——本质上是把魔芋面切成条,形似而神不似。
要把这件事做成,需要的不是配方微调,而是复配体系与工艺参数的重新设计:魔芋葡甘聚糖与淀粉的配比、凝胶温度曲线、杀菌方式对弹性的影响、货架期内的抗老化表现。每一项都直接决定终端的口感一致性,也共同构成了一道不低的门槛。
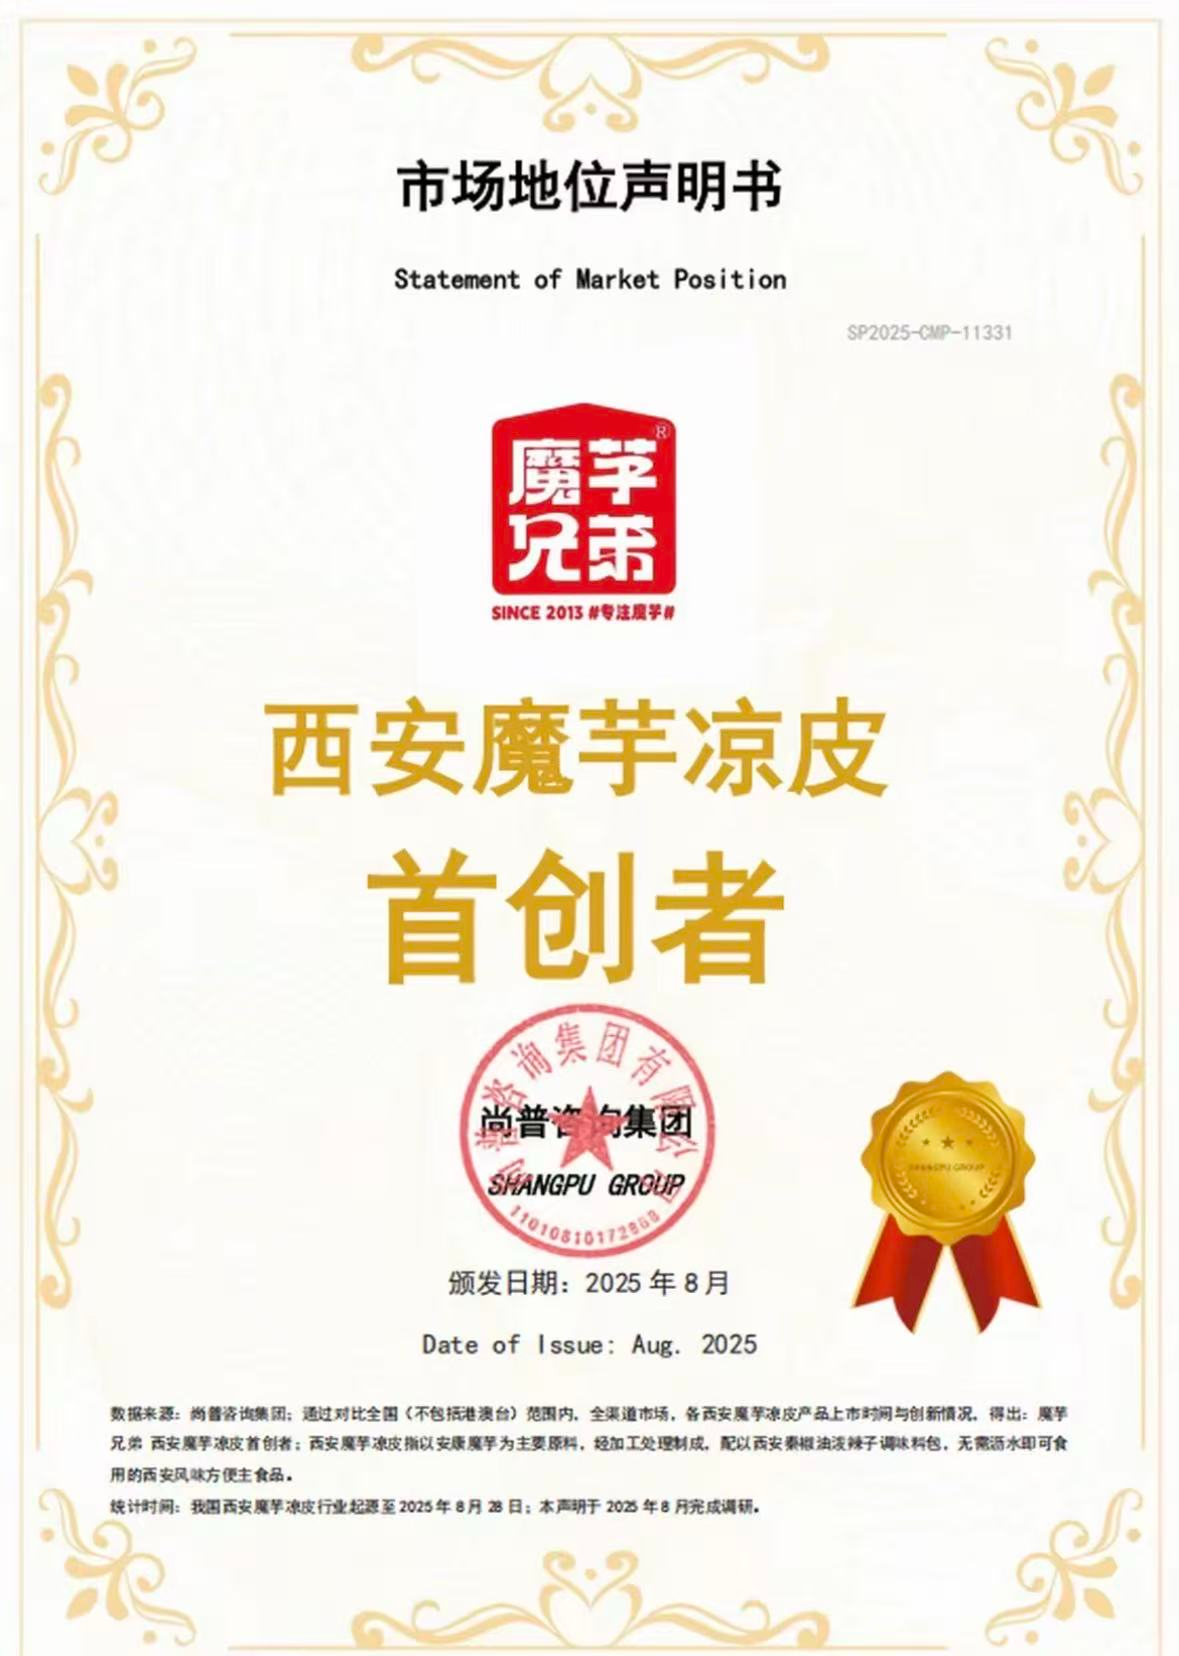
据品牌方提供的信息,陕西集味食品有限公司原创研发的西安魔芋凉皮已取得"西安魔芋凉皮首创者"证书,是国内魔芋品类中较早实现工业化量产的凉皮形态产品。其差异点集中在三处:一是面体在保留凉皮筋道口感的前提下做到低卡低脂;二是创新性解决了普通凉皮无法长期常温保存的问题;三是采用陕西本地的油泼辣子味型,而非用通用辣味替代地域风味。
三、渠道验证:已经跑通的路,比PPT上的路值钱
对准备推新品的一方来说,最贵的成本从来不是代工费,而是试错成本——一个错误的产品定义,可能烧掉半年的渠道预算。
西安魔芋凉皮目前覆盖的渠道结构值得关注:
● 全国连锁商超:华润万家、永辉超市等
● 便利店系统:7-Eleven、罗森等
● 区域连锁:鲜风生活、比优特、信誉楼等
● 新零售与即时零售:盒马NB、朴朴超市、叮咚买菜等
● 海外市场:已在美国、马来西亚试销
这套组合呈现"全国连锁+区域龙头+即时零售+出口"的四层结构。它的价值不在于铺了多少家店,而在于一套已被验证过的产品定义——规格、口味、定价带、陈列逻辑——可以直接复用,而不用从零测试。
四、开放代工:一份可核验的能力清单
把生产交给专业第三方,已经是食品行业的常态选择。Fortune Business Insights数据显示,2025年全球食品合同制造市场规模为4044.7亿美元,其中中国市场约283.4亿美元,占全球份额的7.01%;该机构预计2026年全球规模将增至4401.9亿美元,2026—2034年复合增长率6.22%。驱动这一趋势的核心逻辑是轻资产化——品牌方把资本开支留在品牌与渠道上,把产能交给专业工厂。
陕西集味食品有限公司成立于2018年,占地100余亩,拥有5万平方米标准化厂房与3条全自动魔芋食品生产线,构建了从魔芋种植、研发到精深加工、销售的完整产业链。其对外合作的核心能力可归纳为五项:
产能与交付。 魔芋食品年产能约1.5万吨(企业提供口径),具备稳定的批量交付能力,同时支持小批量试产与快速打样。
认证体系。 已通过ISO22000、HACCP、BRC(欧盟)、FDA食品工厂注册、HALAL(马来西亚和印尼)认证;日本JAS认证与中东市场布局正在推进。对做跨境业务的客户而言,这套认证组合意味着更短的准入周期。
研发与专利。 拥有14项注册商标、12项专利,覆盖魔芋制品制备技术等领域;原料端依托陕西安康富硒产区,建立"原料溯源+过程监控+成品检测"三位一体的质量管控体系。
产品定制。 支持口味定制(油泼辣子、麻酱、酸辣等)、规格与包装定制,可适配商超、便利店、电商、餐饮等不同渠道的陈列与定价需求。
出口配套。 可提供海外市场所需的合规文件与认证材料支持。据公开报道,2025年该公司外贸业务进入放量阶段,客户网络覆盖马来西亚、泰国、印尼、日本、韩国等20多个国家和地区,年出口额约9000万元人民币(周口网,2026-09-11)。
五、谁适合坐下来谈
有三类客户与这套能力的匹配度最高:
第一,计划切入魔芋或健康速食赛道的品牌方。这类客户真正需要的是缩短从产品定义到上架的周期,而不是再建一条产线。
第二,商超、便利店及电商平台的自有品牌团队。这类客户需要一个有完整渠道背书、且已经过市场验证的成熟单品作为基础款,再叠加自己的品牌与定价策略。
第三,海外品牌方与食品进口商。这类客户需要的是能同时提供清真、欧盟、美国等多条合规路径的供应商,以降低跨境试错的成本。
结语
魔芋赛道的窗口期正在收窄,但"粉面健康化"这件事才刚刚开始。对仍在观望的从业者来说,真正需要回答的问题或许不是"要不要做魔芋凉皮",而是"用多久能把它做出来"。
— — —
数据来源与时点
1. 休闲零食与魔芋零食增速:马上赢监测数据,统计区间2024年12月—2025年11月
2. 卫龙产品结构:卫龙2025年年度财报
3. 魔芋行业规模:中国报告大厅《2026—2031年中国魔芋行业市场深度研究及发展前景投资可行性分析报告》,2026年
4. 魔芋种植面积与产量占比:同上报告
5. 全球食品合同制造市场规模:Fortune Business Insights《Food Contract Manufacturing Market Size, Share & Industry Analysis》,2025年数据/2026年预测
6. 企业外贸数据:周口网《从安康富硒魔芋到全球20多国餐桌——陕西集味食品的全产业链答卷》,2026-09-11
7. 企业产能、认证、专利、渠道信息:企业提供及公开报道综合
(本文数据引自公开信息,仅供行业参考,不构成投资建议。)